Domain downsizer.de kaufen?
Wir ziehen mit dem Projekt
downsizer.de um.
Sind Sie am Kauf der Domain
downsizer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain downsizer.de kaufen?
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **


Ähnliche Suchbegriffe für Schlussbilanz
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
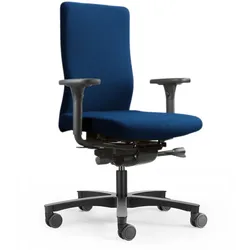
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teichert, Wolfgang: Kleine Theologie der EntlastungKleine Theologie der Entlastung , Ein Kennzeichen der Moderne ist die Selbstverantwortung des Individuums. Es sei nicht nur seines Glückes Schmied, sondern auch sein eigener Trost- und Hoffnungsspender. Das Gefühl der Überlastung scheint somit vorprogrammiert. Wolfgang Teicherts Essay beschreibt vergangene und gegenwärtig mögliche Wege und Formen der Entlastung von moralistischen und anderen Überforderungen. Dabei kommen die Gleichniserzählungen des Neuen Testaments genauso ins Spiel wie Meister Eckharts aufregende Bemerkungen zur "Gelassenheit", Luthers Entlastungsentdeckung namens Rechtfertigung sowie Bachs Kantate "Gottes Zeit ist die allerbeste Zeit" als Entlastung von der Herrschaft der Zeit. , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 20230821, Produktform: Kartoniert, Autoren: Teichert, Wolfgang, Seitenzahl/Blattzahl: 91, Keyword: Aufklärung; Individuum; Johann Sebastian Bach; Martin Luther; Meister Eckhart; Moderne; Mystik; Neues Testament; Seelsorge; Spiritualität; Trost, Fachschema: Philosophie~Religionsphilosophie~Kirche (protestantisch)~Protestantismus~Bibel / Neues Testament~Neues Testament, Fachkategorie: Themen der Philosophie~Religionsphilosophie~Religiöse Fragen und Debatten~Neues Testament, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Lutherische Kirchen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag, Länge: 182, Breite: 122, Höhe: 11, Gewicht: 120, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einfachheit ohne Vereinfachung, Fachbücher von Volker PantenburgEinfachheit ohne Vereinfachung: In seiner Arbeit war Harun Farocki (1944-2014) stets an der präzisen Beschreibung und überraschenden Verknüpfung komplexer Zusammenhänge interessiert. Dies gilt für Kinofilme wie "Bilder der Welt" und "Inschrift des Krieges" (1988) ebenso wie für weniger bekannte Fernsehproduktionen wie "Erzählen" (1975, mit Ingemo Engström) und zahlreiche Videoinstallationen für Galerien und Museen seit 1995. Auch als Lehrer an Film- und Kunsthochschulen entwickelte Farocki Vermittlungsmethoden, in denen sich Didaktik, Autodidaktik und Antididaktik in charakteristischer Weise mischten. Volker Pantenburg analysiert die Arbeitsprozesse hinter Farockis vielseitiger Praxis. Im Zentrum des Buchs stehen das Verhältnis von Archiv und Arbeit, der Einsatz von Pädagogik und Vermittlung sowie der operative Charakter von Bildern. Ausgangspunkt sind die Einblicke, die sich nach Farockis Tod aus der Arbeit mit dem Nachlass des Filmemachers ergeben haben. So spielen nicht fertiggestellte Werke wie die medienpädagogische Serie "AUVICO" (1970, mit Hartmut Bitomsky) oder das Projekt "Zur Geschichte der Arbeit" (1987) ebenso eine Rolle wie die bisher kaum erforschte dramaturgische Zusammenarbeit mit dem Regisseur Christian Petzold. Auch die Arbeit als Dozent an der Deutschen Film- und Fernsehakademie (DFFB) und die umfangreiche Textproduktion für Zeitungen und die Zeitschrift "Filmkritik" sind Gegenstand der materialnahen, im Dialog mit zahlreichen Archivalien entwickelten Untersuchung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **

Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Duncker & Humblot Schlussbilanz DDR. (Deutsch, Softcover, Günter Kusch, Günter Specht, Konrad Wetzker, Rolf Montag) (55547773)Duncker & Humblot Schlussbilanz DDR. (Deutsch, Softcover, Günter Kusch, Günter Specht, Konrad Wetzker, Rolf Montag) (55547773)39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die florentinischen Bankiersfamilien der Bardi und Peruzzi als vormoderne 'super-companies'? Untersuchungen anhand einer Schlussbilanz, TaschenbuchDie Florentinischen Bankiersfamilien Der Bardi Und Peruzzi Als Vormoderne 'super-companies'? Untersuchungen Anhand Einer Schlussbilanz, Taschenbuch Von Anonym, Grin, 978-3-346-69147-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teichert, Wolfgang: Kleine Theologie der EntlastungKleine Theologie der Entlastung , Ein Kennzeichen der Moderne ist die Selbstverantwortung des Individuums. Es sei nicht nur seines Glückes Schmied, sondern auch sein eigener Trost- und Hoffnungsspender. Das Gefühl der Überlastung scheint somit vorprogrammiert. Wolfgang Teicherts Essay beschreibt vergangene und gegenwärtig mögliche Wege und Formen der Entlastung von moralistischen und anderen Überforderungen. Dabei kommen die Gleichniserzählungen des Neuen Testaments genauso ins Spiel wie Meister Eckharts aufregende Bemerkungen zur "Gelassenheit", Luthers Entlastungsentdeckung namens Rechtfertigung sowie Bachs Kantate "Gottes Zeit ist die allerbeste Zeit" als Entlastung von der Herrschaft der Zeit. , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 20230821, Produktform: Kartoniert, Autoren: Teichert, Wolfgang, Seitenzahl/Blattzahl: 91, Keyword: Aufklärung; Individuum; Johann Sebastian Bach; Martin Luther; Meister Eckhart; Moderne; Mystik; Neues Testament; Seelsorge; Spiritualität; Trost, Fachschema: Philosophie~Religionsphilosophie~Kirche (protestantisch)~Protestantismus~Bibel / Neues Testament~Neues Testament, Fachkategorie: Themen der Philosophie~Religionsphilosophie~Religiöse Fragen und Debatten~Neues Testament, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Lutherische Kirchen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag, Länge: 182, Breite: 122, Höhe: 11, Gewicht: 120, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
Ähnliche Suchbegriffe für Schlussbilanz
-
Einfachheit ohne Vereinfachung, Fachbücher von Volker PantenburgEinfachheit ohne Vereinfachung: In seiner Arbeit war Harun Farocki (1944-2014) stets an der präzisen Beschreibung und überraschenden Verknüpfung komplexer Zusammenhänge interessiert. Dies gilt für Kinofilme wie "Bilder der Welt" und "Inschrift des Krieges" (1988) ebenso wie für weniger bekannte Fernsehproduktionen wie "Erzählen" (1975, mit Ingemo Engström) und zahlreiche Videoinstallationen für Galerien und Museen seit 1995. Auch als Lehrer an Film- und Kunsthochschulen entwickelte Farocki Vermittlungsmethoden, in denen sich Didaktik, Autodidaktik und Antididaktik in charakteristischer Weise mischten. Volker Pantenburg analysiert die Arbeitsprozesse hinter Farockis vielseitiger Praxis. Im Zentrum des Buchs stehen das Verhältnis von Archiv und Arbeit, der Einsatz von Pädagogik und Vermittlung sowie der operative Charakter von Bildern. Ausgangspunkt sind die Einblicke, die sich nach Farockis Tod aus der Arbeit mit dem Nachlass des Filmemachers ergeben haben. So spielen nicht fertiggestellte Werke wie die medienpädagogische Serie "AUVICO" (1970, mit Hartmut Bitomsky) oder das Projekt "Zur Geschichte der Arbeit" (1987) ebenso eine Rolle wie die bisher kaum erforschte dramaturgische Zusammenarbeit mit dem Regisseur Christian Petzold. Auch die Arbeit als Dozent an der Deutschen Film- und Fernsehakademie (DFFB) und die umfangreiche Textproduktion für Zeitungen und die Zeitschrift "Filmkritik" sind Gegenstand der materialnahen, im Dialog mit zahlreichen Archivalien entwickelten Untersuchung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
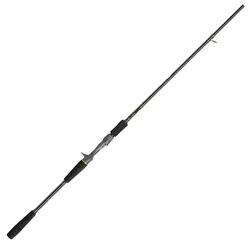
Abu Garcia Svartzonker Downsizer Classic Motoroil Cast Rod 2,38m 20-120g – Baitcaster RuteDie Abu Garcia Svartzonker Classic Motoroil Rute ist etwas ganz Besonderes. Entworfen von Claes Claesson – einem sehr erfahrenen Raubfischangler und Köder-/Rutenbauer aus Schweden (der Mann hinter Svartzonker) – und von den Ingenieuren von Abu Garcia gebau179,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
-
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.